Finansial

  • Lebih dari Sekadar KPR: Cara BTN Bertransformasi Menjadi Rekan Finansial Keluarga Indonesia

    BANDUNG, KORIDOR.ONLINE – Selama puluhan tahun, nama Bank BTN identik dengan pembiayaan rumah pertama. Namun, di usianya yang ke-76 tahun, bank plat merah ini tidak berdiam diri. BTN tengah bergerak cepat melampaui perannya sebagai penyedia KPR (mortgage bank) menuju ekosistem keuangan lengkap bagi seluruh anggota keluarga.

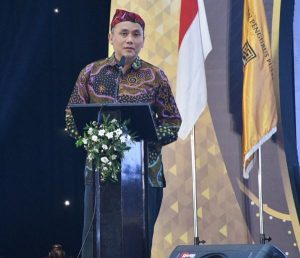
    ​Dalam acara Focus Group Discussion (FGD) di Bandung, Jumat (23/10/2026), Direktur Utama BTN Nixon L.P. Napitupulu memaparkan bagaimana BTN merajut kebutuhan perumahan, fleksibilitas layanan digital, dan keberlanjutan lingkungan dalam satu langkah cepat.

    ​Merangkul Seluruh Lapisan Masyarakat

    ​Langkah BTN memperluas akses hunian tidak hanya dirasakan oleh pekerja formal. Lewat sinergi dengan berbagai organisasi dan komunitas, BTN membuka pintu kepemilikan rumah bagi pekerja sektor informal, masyarakat berpenghasilan rendah (MBR), hingga kelompok profesi seperti guru, tenaga kesehatan, buruh, dan jurnalis.

    ​Tak berhenti di situ, BTN juga menyokong ‘dapur’ industri properti. Lewat Kredit Program Perumahan (KPP), pembiayaan dialirkan ke toko bahan bangunan, distributor material, hingga pengembang skala UMKM. Artinya, BTN tidak hanya membukakan jalan bagi pembeli rumah, tetapi juga menggerakkan roda ekonomi para pelaku usaha kecil di sekitar rantai pembangunan.

    ​Kemudahan Dalam Genggaman dan Kepedulian Lingkungan

    ​Memahami kebutuhan generasi digital, BTN terus mempercantik aplikasi resminya. Sejak diluncurkan awal 2025, platform digital BTN kini digunakan oleh lebih dari 4,3 juta nasabah. Aplikasi ini tidak hanya menyajikan transaksi perbankan dasar, tetapi juga mengakomodasi gaya hidup seperti pemesanan tiket perjalanan hingga solusi kebutuhan properti harian.

    ​Sisi menarik lainnya adalah komitmen BTN terhadap masa depan bumi. Lewat program Rumah Rendah Emisi, BTN bersama para pengembang telah memfasilitasi pembangunan 18.000 unit rumah ramah lingkungan, dengan target ambisius 200.000 unit pada 2030.

    ​Penerapan teknologi pintar seperti Artificial Intelligence (AI) untuk mempercepat pengajuan KPR menjadi 5 hari kerja, hingga rekrutmen talenta muda lulusan universitas dunia, menjadi bukti bahwa BTN siap membawa layanan perbankan perumahan Indonesia ke level yang lebih tinggi.

  • Pesona Kahuripan Bidik Penjualan 8.000 Unit Rumah pada 2026, Siapkan Strategi Hadapi KPR Seret

    KABUPATEN BOGOR, KORIDOR.ONLINE — Pesona Kahuripan Group menargetkan penjualan 6.000 unit rumah sepanjang 2026, dengan proyeksi pembangunan mencapai 8.000 unit. Untuk mengejar target tersebut, perusahaan mengandalkan strategi pemasaran yang adaptif di tengah kendala perizinan dan ketatnya persyaratan pembiayaan rumah subsidi.

    Direktur Utama Pesona Kahuripan Group (PKG), Angga Budi Kusuma, mengatakan tantangan penjualan tidak hanya berasal dari ketersediaan rumah, tetapi juga dari kemampuan calon konsumen memenuhi persyaratan kredit pemilikan rumah (KPR).

    Salah satu kendala yang kerap ditemui adalah catatan kredit calon pembeli dalam Sistem Layanan Informasi Keuangan (SLIK) OJK. Kondisi tersebut membuat sebagian masyarakat yang membutuhkan rumah tidak dapat melanjutkan proses pengajuan KPR subsidi.

    “Kalau saya punya 10 rumah, saya akan mencari 20 calon konsumen. Kalau punya 100 rumah, saya akan mencari 200 calon konsumen. Kita harus memperhitungkan bahwa tidak semua calon pembeli akan lolos proses kredit,” ujar Angga dalam peringatan HUT ke-13 Pesona Kahuripan Group di Pesona Kahuripan 13, Kelapa Nunggal, Kabupaten Bogor, Selasa (13/10/2026).

    Menurut Angga, pengembang perlu memperhitungkan kemungkinan calon konsumen tidak lolos proses kredit sejak awal. Strategi pemasaran tidak cukup hanya mengandalkan jumlah unit yang tersedia, tetapi juga harus memperhitungkan kebutuhan untuk menjangkau lebih banyak calon pembeli yang sesuai dengan persyaratan pembiayaan.

    Pendekatan tersebut, katanya, bukan berarti mengabaikan persoalan kelayakan kredit. Sebaliknya, pengembang perlu menyesuaikan strategi pemasaran agar calon konsumen yang memenuhi persyaratan dapat ditemukan dalam jumlah memadai.

    Hingga 13 Oktober 2026, Pesona Kahuripan Group mencatat realisasi penjualan atau pembangunan sebanyak 3.347 unit berdasarkan data internal perusahaan. Angka tersebut menjadi pijakan untuk mengejar target tahunan sebesar 6.000 unit.

    Angga memperkirakan perusahaan dapat menutup tahun dengan penjualan sekitar 5.200 unit, meskipun target awal tetap menjadi acuan. Sementara itu, proyeksi pembangunan perusahaan pada 2026 mencapai 8.000 unit.

    Selain persoalan kredit, perusahaan juga menghadapi tantangan dari sisi pasokan. Kendala tata ruang, penetapan Lahan Baku Sawah (LBS) dan Lahan Sawah yang Dilindungi (LSD), serta pengurusan sertifikat dan Persetujuan Bangunan Gedung (PBG) dapat memengaruhi kesiapan rumah untuk dipasarkan dan diproses menuju akad kredit.

    Angga melihat kejelasan tata ruang di sejumlah daerah mulai memberikan harapan bagi pengembang. Sejumlah kabupaten dan kota telah menerbitkan keputusan penetapan Lahan Pertanian Pangan Berkelanjutan (LP2B), meskipun penyelesaian persoalan tata ruang belum merata.

    Ia menilai keberhasilan menghadapi pasar rumah subsidi membutuhkan kombinasi antara kelancaran pembangunan, penyelesaian administrasi, dan pemasaran yang lebih terukur.

    “Optimisme harus diiringi kerja nyata, evaluasi, dan kemampuan beradaptasi terhadap perubahan kondisi pasar,” katanya.

    Memasuki sisa tahun 2026, Pesona Kahuripan Group tetap berupaya mengejar target penjualan dengan menyesuaikan strategi terhadap kondisi pasar. Bagi perusahaan, kemampuan mengantisipasi kendala pembiayaan dan menjaga kesiapan pasokan menjadi bagian penting untuk mempertahankan kinerja bisnis rumah subsidi.

  • Usulan Himperra Soal Dana Bedah Rumah Dialihkan ke FLPP, Ini Jawaban Pemerintah

    KOTA BATU, KORIDOR.ONLINE – Himpunan Pengembang Permukiman dan Perumahan Rakyat (Himperra) mengusulkan beberapa terobosan kebijakan untuk mengatasi perlambatan penjualan rumah subsidi. Salah satunya, mengalihkan anggaran program Bantuan Stimulan Perumahan Swadaya (BSPS) atau Bedah Rumah untuk 100.000 unit rumah ke skema Fasilitas Likuiditas Pembiayaan Perumahan (FLPP), dengan nilai insentif Rp20 juta per rumah.

    Usulan tersebut disampaikan Ketua Umum Himperra Ari Tri Priyono di ajang Rapat Kerja Nasional (Rakernas) Himperra 2026 di Kota Batu, Jawa Timur, Sabtu (10/10/2026). Menurutnya, insentif langsung untuk pembelian rumah dapat membantu meringankan beban harga dan meningkatkan penyerapan KPR subsidi.

    “Penjualan rumah subsidi terus terang tahun ini anjlok cukup dalam karena daya beli MBR yang melemah. Demand-nya yang bikin pusing, karena itu perlu keberpihakan pemerintah yang lebih lagi,” ujar Ari.

    Ia menjelaskan, anggaran BSPS selama ini diarahkan untuk membantu renovasi rumah tidak layak huni. Namun, ketika penjualan rumah subsidi melambat, pemerintah dinilai juga perlu mempertimbangkan penyesuaian alokasi agar sebagian dukungan anggaran dapat memperluas akses kepemilikan rumah baru.

    “Bagaimana kalau kuota BSPS untuk 100 ribu unit rumah misalnya, dialihkan ke FLPP? Anggaran Rp20 juta per rumah itu digunakan untuk mengurangi harga rumah subsidi. Ini bukan diskon dari pengembang, melainkan insentif bantuan pemerintah, terutama untuk membantu MBR,” demikian usulan Ari.

    Menurutnya, penerima insentif dapat diprioritaskan bagi MBR yang berpendapatan paling rendah yang memiliki keterbatasan kemampuan membayar uang muka maupun angsuran. Skema tersebut diharapkan menjadi stimulus tambahan bagi calon debitur yang selama ini kesulitan mengakses pembiayaan perumahan.

    Jawaban Pemerintah

    Menjawab usulan tersebut Novelin Silalahi, Staf Khusus Menteri Perumahan dan Kawasan Permukiman, Maruarar Sirait menjelaskan bahwa hal tersebut sulit dilakukan saat ini, karena masing-masing daerah sudah ditetapkan kuota (bedan rumahnya).

    “Pemerintah dan DPR sudah menyetujui kuota bedah rumah tahun ini sebanyak 400 ribu unit dan sudah ditetapkan alokasinya untuk masing-masing daerah. Kalau hal itu (insentif) diambil maka tentu sulit. Namun demikian untuk persoalan-persoalan yang sudah disurat oleh para ketua umum asosiasi kita akan coba agendakan di forum kritis PKP, ” jelas Novelin pada sambutannya di ajang Rakernas Himperra, menjawab usulan Ketua Umum Himperra, sebelumnya.

    Untuk usulan kombinasi bedah rumah, lanjut Novelin aturannya harus dicek dulu ke BPK, BPKP, KPK, Kejaksaan, karena semua yang menggunakan APBN harus dipastikan tidak ada yang bermasalah dari awal sampai akhir.

    Heru Pudyo Nugroho, Komisoner BP Tapera.

    Jawaban atas usulan Himperra tersebut juga diperkuat oleh Heru Pudyo Nugroho, Komisoner BP Tapera. Heru menjelaskan bahwa mata anggaran antara Bedah Rumah dan KPR FLPP adalah dua jenis mata anggaran yang berbeda.

    “Bedah rumah itu mata anggaran APBN jenis pembelanjaan dan KPR FLPP sifatnya pembiayaan yang uangnya nanti akan kembali ke kas negara dari cicilan yang dibayarkan konsumen yang membeli rumah. Jadi rasanya (usulannya) belum,” jawab Heru di ajang yang sama.

    Usulan insentif yang disebut Ari terjadi karena menilai perlambatan penjualan rumah subsidi perlu segera direspons  segera mengingat waktu yang tinggal kurang dari 2 bulan lagi dan akan berpengaruh terhadap penyerapan kuota FLPP yang sudah ditetapkan pemerintah.

    Dengan tambahan insentif, ia optimis penyaluran FLPP dapat meningkat hingga kuota yang ditetapkan sebesar 350 ribu unit bisa tercapai sampai akhir 2026.

    Menurut Ari, persoalan masyarakat bukan semata-mata tidak berminat memiliki rumah, melainkan terbatasnya kemampuan membayar cicilan serta kendala dalam proses penilaian kelayakan kredit, termasuk riwayat pada Sistem Layanan Informasi Keuangan (SLIK).

    Karena itu, insentif pemerintah perlu dirancang secara terukur dan tepat sasaran agar dapat membantu kelompok masyarakat yang benar-benar membutuhkan. Usulan pengalihan anggaran tersebut, menurutnya, perlu dibahas serius bersama pemerintah dengan mempertimbangkan ketentuan anggaran dan mekanisme pelaksanaan program.


  • Penyerapan KPR FLPP Lampung Belum Merata. Lampung Selatan Melaju Daerah Lain Tertahan

    KOTA BATU, JAWA TIMUR, KORIDOR.ONLINE – Penyerapan Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) di Provinsi Lampung masih menghadapi tantangan ketimpangan antarwilayah. Di tengah upaya mempercepat penyediaan rumah subsidi bagi masyarakat berpenghasilan rendah (MBR), Lampung Selatan menjadi salah satu daerah dengan penyerapan relatif tinggi, sementara sejumlah kabupaten masih terkendala akses pembiayaan dan kesiapan ekosistem perumahan.

    Ketua DPD Himpunan Pengembang Permukiman dan Perumahan Rakyat (Himperra) Lampung, Tri Joko Margono, menilai percepatan program rumah subsidi membutuhkan pendekatan yang menyesuaikan karakteristik masing-masing daerah. Ketersediaan kuota FLPP dan pasokan rumah perlu diimbangi dengan kesiapan lahan, dukungan pemerintah daerah, kemudahan regulasi, serta akses masyarakat terhadap perbankan.

    “Program rumah subsidi harus mampu menjawab kebutuhan riil masyarakat. Karena itu, koordinasi antara pemerintah, perbankan, dan pengembang perlu diperkuat agar masyarakat yang membutuhkan dapat memperoleh akses pembiayaan dan hunian yang layak,” ungkapnya.

    Ketua DPD Himpunan Pengembang Permukiman dan Perumahan Rakyat (Himperra) Lampung, Tri Joko Margono

    Menurut Tri Joko, FLPP memiliki peran strategis dalam memperluas akses kepemilikan rumah melalui skema Kredit Pemilikan Rumah (KPR) bersubsidi. Namun, keberhasilan program tidak cukup diukur dari besarnya kuota yang disediakan. Kemampuan masyarakat memenuhi persyaratan kredit dan kesiapan pengembang menyediakan hunian yang sesuai juga menentukan tingkat penyerapan.

    Kepastian regulasi dan iklim usaha yang kondusif turut menjadi faktor penting agar pembangunan rumah subsidi dapat berlangsung berkelanjutan. Dengan dukungan tersebut, pengembang diharapkan mampu menyediakan hunian yang sesuai kebutuhan MBR sekaligus mendukung pencapaian target program perumahan nasional.

    Lampung Selatan Unggul, Daerah Lain Masih Terkendala

    Lampung Selatan menjadi salah satu wilayah dengan penyerapan FLPP relatif tinggi. Posisi geografisnya sebagai kawasan penyangga pusat aktivitas ekonomi, perkembangan kawasan industri, kesiapan lahan pengembang, serta dukungan kebijakan pemerintah daerah menjadi sejumlah faktor yang mendukung perkembangan rumah subsidi di wilayah tersebut.

    Berbeda dengan Lampung Selatan, Kota Bandar Lampung, Lampung Tengah, dan Pesawaran berada dalam kelompok dengan tingkat penyerapan menengah. Keterbatasan lahan, terutama di kawasan perkotaan, turut mendorong pengembangan perumahan subsidi bergeser ke wilayah perbatasan dan daerah penyangga.

    Situasi ini memperlihatkan bahwa pengembangan rumah subsidi tidak bisa dilepaskan dari ketersediaan lahan yang terjangkau dan dekat dengan pusat kegiatan ekonomi. Lokasi hunian juga perlu mempertimbangkan akses transportasi, tempat kerja, serta fasilitas dasar agar rumah yang dibangun benar-benar mendukung kehidupan penghuninya.

    Selain persoalan lahan, harmonisasi kebijakan pusat dan daerah menjadi pekerjaan rumah yang perlu segera diselesaikan. Sejumlah aspek yang perlu mendapat perhatian meliputi pembebasan Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB), kemudahan Persetujuan Bangunan Gedung (PBG), serta sinkronisasi ketentuan luas kavling dengan regulasi yang berlaku.

    Catatan Himperra Lampung menunjukkan bahwa perbedaan ketentuan luas lahan antara kebijakan pusat dan peraturan daerah berpotensi memperlambat pembangunan rumah subsidi. Harmonisasi regulasi diperlukan agar kebijakan pemerintah untuk mempercepat penyediaan hunian terjangkau dapat diterapkan secara konsisten di lapangan.

    Pekerja Informal Jadi Tantangan Penyaluran FLPP

    Tantangan yang lebih besar dihadapi Lampung Barat, Pesisir Barat, Mesuji, dan Way Kanan. Di wilayah-wilayah tersebut, karakteristik ekonomi masyarakat yang banyak bergantung pada sektor pertanian dan pekerjaan informal menjadi salah satu faktor yang perlu diperhitungkan dalam penyaluran FLPP.

    Kelompok masyarakat dengan penghasilan tidak tetap kerap menghadapi tantangan ketika mengakses pembiayaan perbankan. Keterbatasan akses terhadap layanan bank pelaksana dan jarak layanan dari tempat tinggal calon penerima manfaat juga dapat menambah hambatan dalam proses pengajuan KPR subsidi.

    Karena itu, perluasan penyaluran FLPP harus disertai upaya memperkuat akses pembiayaan bagi kelompok pekerja informal. Koordinasi antara pemerintah, BP Tapera, perbankan, dan pengembang dibutuhkan untuk mengidentifikasi hambatan yang dihadapi calon debitur serta memastikan informasi dan layanan pembiayaan dapat menjangkau masyarakat secara lebih luas.

    Bagi Himperra Lampung, pemerataan rumah subsidi perlu menjadi perhatian bersama. Strategi yang efektif di wilayah dengan perkembangan industri dan kesiapan lahan belum tentu dapat diterapkan dengan cara yang sama di daerah yang memiliki karakteristik ekonomi agraris dan akses perbankan terbatas.

    Dengan demikian, percepatan FLPP di Lampung perlu bertumpu pada tiga hal utama: kepastian regulasi, kesiapan pasokan rumah, dan perluasan akses pembiayaan bagi MBR. Sinergi ketiganya diharapkan tidak hanya meningkatkan penyerapan FLPP, tetapi juga memperluas kesempatan masyarakat di berbagai wilayah untuk memiliki rumah layak dan terjangkau.

  • KPR FLPP Baru 45,73%, BP Tapera Siapkan Sejumlah Strategi Kejar Target 350 Ribu

    JAKARTA, KORIDOR.ONLINE — Badan Pengelola Tabungan Perumahan Rakyat (BP Tapera) mempercepat strategi penyaluran Kredit Pemilikan Rumah (KPR) subsidi melalui Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) menjelang akhir 2026. Memasuki tiga bulan terakhir, BP Tapera akan memperkuat kolaborasi antara perbankan, pengembang, pemerintah daerah, dan Kementerian Perumahan dan Kawasan Permukiman (PKP).

    Langkah tersebut dibahas dalam evaluasi kinerja KPR Subsidi FLPP Tahun Anggaran 2026 di kantor BP Tapera, Jakarta, Senin (28/9/2026). Pertemuan melibatkan jajaran BP Tapera, Kementerian PKP, bank penyalur Himbara, asosiasi pengembang perumahan, serta PT Sarana Multigriya Finansial (SMF).

    Komisioner BP Tapera Heru Pudyo Nugroho mengatakan percepatan diperlukan karena realisasi FLPP hingga saat ini baru mencapai 160.070 unit atau 45,73% dari target 350.000 unit.

    Dari jumlah tersebut, sebanyak 160.053 unit merupakan rumah tapak dan 17 unit rumah susun.

    “Berdasarkan data kami, terdapat potensi data demand atau peminatan sebanyak 48.679 unit. Jika hal tersebut tercapai, maka total capaian dapat mencapai 208.749 unit,” ujar Heru.

    Demand 48.679 Unit Diburu

    BP Tapera kini memfokuskan perhatian pada pemetaan calon debitur yang dinilai memiliki peluang lebih besar untuk menyelesaikan proses pembiayaan di perbankan.

    Salah satu kelompok yang menjadi perhatian adalah calon debitur fix income, seperti aparatur sipil negara (ASN), pekerja swasta, dan buruh dengan pendapatan tetap. Kelompok tersebut dinilai memiliki profil yang relatif lebih mudah diverifikasi dalam proses pengajuan KPR subsidi.

    Strategi tersebut akan dilakukan secara lebih tersegmentasi dengan menggandeng kantor wilayah bank penyalur, pemerintah provinsi, hingga pengembang lokal.

    Direktur Jenderal Perumahan Perkotaan Kementerian PKP Sri Haryati mengatakan pendekatan berbasis wilayah dan profil calon debitur perlu diperkuat.

    “Dengan memperhatikan komitmen peminatan, BP Tapera dapat lebih bekerja sama dengan pihak HRD perusahaan untuk profiling dan mengundang peserta yang potensial dalam sosialisasi,” kata Sri.

    Menurutnya, pendekatan tersebut memungkinkan sosialisasi FLPP dilakukan lebih tepat sasaran, bukan sekadar memperluas jumlah peserta sosialisasi.

    Stok Rumah Dipertemukan dengan Calon Pembeli

    Percepatan tidak hanya dilakukan dari sisi permintaan. BP Tapera juga memetakan ketersediaan hunian yang dilaporkan pengembang melalui sistem yang dimiliki lembaga tersebut.

    Data tersebut mencakup kombinasi antara kavling, booking, hingga ready stock. Pemetaan dilakukan untuk mempertemukan stok rumah dengan calon penerima yang memiliki potensi lolos pembiayaan.

    Heru mengatakan masih terdapat surplus ketersediaan hunian yang dapat dioptimalkan.

    “Kita juga melihat dari sisi supply, ready stock yang dilaporkan oleh pengembang juga perlu dikejar. Termasuk dengan rumah susun yang diimbangi dengan permintaan,” ujarnya.

    Karena itu, BP Tapera menilai integrasi data antara pengembang, bank penyalur, dan sistem BP Tapera menjadi salah satu kunci untuk mengurangi kesenjangan antara rumah yang tersedia dengan calon pembeli.

    Gugus Tugas Dibentuk, Evaluasi Setiap Pekan

    Untuk mengawal percepatan tersebut, BP Tapera bersama Kementerian PKP dan mitra kerja akan membentuk gugus tugas yang bertugas memantau perkembangan penyaluran hingga akhir tahun.

    Evaluasi akan dilakukan secara berkala setiap pekan untuk melihat perkembangan demand, supply, komitmen pendanaan bank, hingga proses akad.

    Sri mengatakan seluruh langkah yang dapat mempercepat realisasi akan terus didorong selama tetap memenuhi ketentuan yang berlaku.

    “Sepanjang itu baik untuk percepatan, maka perlu dilakukan. Harus terus optimis terhadap sisa waktu ini,” ujarnya.

    Heru menambahkan, evaluasi capaian juga perlu melihat kondisi penyaluran tahun sebelumnya secara lebih utuh. Menurutnya, realisasi FLPP 2025 turut dipengaruhi adanya carry over kuota dari tahun sebelumnya.

    Rumah Recycle Disiapkan

    Selain mengoptimalkan rumah baru dan ready stock, pemerintah juga tengah menyiapkan skema Rumah Alih Kepemilikan atau rumah recycle.

    Sri mengatakan Kementerian PKP telah menyiapkan sejumlah langkah terkait regulasi tersebut. Namun, aturan masih perlu dirumuskan secara hati-hati agar dapat diterapkan dengan tetap menjaga kepastian dan akuntabilitas.

    Skema tersebut nantinya dapat menjadi alternatif untuk memanfaatkan rumah yang sudah ada, termasuk rumah yang sebelumnya masuk dalam portofolio pembiayaan tertentu, agar dapat dialihkan kepada penerima baru sesuai ketentuan.

    Heru mengatakan BP Tapera ikut berkontribusi dalam penyusunan aturan tersebut. Salah satu prinsip yang menjadi perhatian adalah perlindungan konsumen, termasuk memastikan kondisi rumah sebelum dialihkan.

    “Mengenai rumah yang tidak layak dan perlu dibenahi maka perlu dilihat terlebih dahulu portofolionya. Saat ini aturannya sedang diproses,” kata Heru.

    Menurutnya, mekanisme trilogi stok yang selama ini diterapkan BP Tapera dapat menjadi salah satu instrumen untuk menjaga akuntabilitas dalam pelaksanaan rumah recycle.

    Tenor 40 Tahun Jadi Opsi MBR

    Di sisi pembiayaan, pemerintah sebelumnya juga membuka opsi tenor KPR FLPP hingga 40 tahun. Kebijakan tersebut diharapkan dapat memberikan alternatif bagi masyarakat berpenghasilan rendah (MBR) untuk menyesuaikan cicilan dengan kemampuan membayar.

    Sri menegaskan tenor 40 tahun bukan kewajiban bagi seluruh penerima FLPP, melainkan pilihan yang dapat digunakan sesuai kebutuhan dan kemampuan calon debitur.

    “Ini (tenor 40 tahun) adalah opsi bagi masyarakat, sehingga memberikan peluang lebih besar bagi masyarakat untuk menjangkau kepemilikan rumah pertamanya,” ujar Sri.

    Dengan waktu 2026 yang tersisa sekitar tiga bulan, BP Tapera kini mengandalkan kombinasi antara percepatan calon debitur, optimalisasi stok rumah, penguatan kolaborasi perbankan dan pengembang, hingga penyiapan skema rumah recycle untuk meningkatkan realisasi FLPP.

  • Rombak Lima Posisi Direksi, BTN Datangkan Talenta dari BSI hingga Danantara

    JAKARTA, KORIDOR.ONLINE — PT Bank Tabungan Negara (Persero) Tbk. (BTN) merombak lima posisi direksi melalui Rapat Umum Pemegang Saham Luar Biasa (RUPSLB) yang digelar pada Jumat (4/9/2026). Perombakan tersebut membawa sejumlah nama baru dengan latar belakang pengalaman di industri perbankan, pengelolaan aset negara, industri, hingga Danantara Asset Management.

    Lima posisi yang mengalami perubahan meliputi Direktur Finance & Strategy, Direktur Human Capital & Compliance, Direktur Risk Management, Direktur Consumer Banking, dan Direktur Information Technology.

    Di jajaran baru tersebut, BTN mendatangkan Adityo Kusumo sebagai Direktur Finance & Strategy. Sebelum bergabung dengan BTN, Adityo menjabat sebagai Direktur Keuangan dan Investasi PT Mineral Industri Indonesia atau MIND ID.

    Posisi Direktur Human Capital & Compliance kini ditempati Wiwik Wahyuni yang sebelumnya menjabat Senior Director Human Capital PT Danantara Asset Management. Sementara itu, Johanes Barus dipercaya menduduki jabatan Direktur Risk Management setelah sebelumnya menjabat Direktur Manajemen Risiko PT Petrokimia Gresik.

    Dari sektor perbankan, BTN menunjuk Evita Barliana sebagai Direktur Consumer Banking. Sebelumnya, Evita menjabat sebagai Head of Non Branch Channel Sharia PT Bank CIMB Niaga Tbk. melalui unit usaha CIMB Niaga Syariah.

    Adapun posisi Direktur Information Technology diisi Gatot Prasetyo yang sebelumnya menjabat sebagai Senior Vice President IT Application Support Group Head PT Bank Syariah Indonesia Tbk. (BSI).

    Direktur Utama BTN Nixon L.P. Napitupulu mengatakan perombakan jajaran direksi tersebut merupakan bagian dari regenerasi sekaligus peremajaan manajemen untuk mempercepat transformasi perseroan.

    Menurut Nixon, pengalaman para direktur baru dari berbagai sektor diharapkan dapat memberikan perspektif dan kapabilitas tambahan dalam mendukung agenda strategis BTN ke depan.

    “Banyak generasi muda yang menggantikan dan menurut saya sudah pas dengan visi BTN ke depan, yaitu Beyond Mortgage. Kalau melihat pengalaman mereka yang cukup luas, mudah-mudahan ini bisa membantu mempercepat Transformasi BTN Jilid II,” ujar Nixon.

    Gantikan Lima Direksi Lama

    Kelima direktur baru tersebut menggantikan sejumlah pejabat sebelumnya, yakni Nofry Rony Poetra sebagai Direktur Finance & Strategy, Eko Waluyo sebagai Direktur Human Capital & Compliance, Hirwandi Gafar sebagai Direktur Consumer Banking, Setiyo Wibowo sebagai Direktur Risk Management, serta Tan Jacky Chen sebagai Direktur Information Technology.

    Pergantian tersebut dilakukan di tengah upaya BTN memperkuat transformasi bisnisnya dari bank yang dikenal fokus pada pembiayaan perumahan menuju model bisnis yang lebih luas melalui strategi Beyond Mortgage.

    Selain tetap mempertahankan bisnis pembiayaan perumahan sebagai salah satu kekuatan utama, transformasi tersebut diarahkan untuk memperkuat berbagai lini bisnis perbankan lainnya, termasuk layanan konsumer, pengelolaan risiko, teknologi informasi, pendanaan, hingga strategi korporasi.

    Masuknya talenta dari sejumlah sektor juga mencerminkan upaya BTN memperkuat struktur manajemen dengan kombinasi pengalaman di industri keuangan, perbankan, pengelolaan aset, sumber daya manusia, teknologi, serta manajemen risiko.

    Berikut susunan direksi BTN setelah RUPSLB 2026:

    • Direktur Utama: Nixon L.P. Napitupulu
    • Wakil Direktur Utama: Oni Febriarto Rahardjo
    • Direktur Information Technology: Gatot Prasetyo
    • Direktur Treasury & International Banking: Venda Yuniarti
    • Direktur Corporate Banking: Helmy Afrisa Nugroho
    • Direktur Risk Management: Johannes Barus
    • Direktur Consumer Banking: Evita Barliana
    • Direktur Finance & Strategy: Adityo Kusumo
    • Direktur Human Capital & Compliance: Wiwik Wahyuni
    • Direktur Operations: I Nyoman Sugiri Yasa
    • Direktur Network & Retail Funding: Rully Setiawan
    • Direktur Commercial Banking: Hermita

    Sementara itu, susunan Dewan Komisaris BTN setelah RUPSLB 2026 adalah sebagai berikut:

    • Komisaris Utama: Suryo Utomo
    • Wakil Komisaris Utama: Endra Gunawan
    • Komisaris Independen: Pietra Machreza Paloh
    • Komisaris Independen: Panangian Simanungkalit
    • Komisaris Independen: Ida Nuryanti
    • Komisaris: Fahri Hamzah
    • Komisaris: Didyk Choiroel
  • Gebrakan Digital Bank Jakarta Berbuah Penghargaan, Dipo Nugroho Raih Best CMO 2026

    JAKARTA, KORIDOR.ONLINE – Strategi pemasaran inovatif yang memadukan transformasi digital, penguatan ekosistem bisnis, serta pendekatan yang semakin berorientasi pada kebutuhan nasabah mengantarkan Bank Jakarta meraih penghargaan pada ajang Indonesia Best CMO Awards 2026 yang diselenggarakan oleh Warta Ekonomi.

    Dalam ajang tersebut, Direktur Bisnis & Syariah Bank Jakarta, Dipo Nugroho, meraih penghargaan Best Chief Marketing Officer 2026 in Building an Integrated and Inclusive Economic Ecosystem untuk kategori Regional Bank.

    Penghargaan diterima langsung oleh Dipo Nugroho dalam Indonesia Best CMO Awards 2026 yang mengusung tema “Accelerating Business Growth Through Intelligent Marketing and Digital Innovation” di Jakarta, Senin (31/8).

    Direktur Utama Bank Jakarta, Agus H. Widodo, mengatakan penghargaan tersebut menjadi pengakuan atas upaya Bank Jakarta dalam memperkuat strategi bisnis melalui inovasi, kolaborasi, dan pemanfaatan teknologi.

    “Penghargaan ini menjadi apresiasi bagi seluruh insan Bank Jakarta dalam menghadirkan strategi bisnis dan layanan yang semakin relevan dengan kebutuhan nasabah. Kami akan terus memperkuat inovasi, kolaborasi, dan pemanfaatan teknologi untuk menghadirkan pengalaman nasabah yang lebih baik sekaligus mendukung pertumbuhan bisnis secara berkelanjutan,” ujar Agus.

    Penghargaan tersebut juga mencerminkan transformasi Bank Jakarta dalam membangun strategi pemasaran yang tidak hanya berfokus pada penguatan merek, tetapi juga terintegrasi dengan pengembangan produk, layanan digital, serta perluasan ekosistem ekonomi yang inklusif.

    Dipo Nugroho mengatakan, Bank Jakarta akan terus memperkuat sinergi antara strategi bisnis, inovasi produk dan layanan, serta transformasi digital.

    “Ke depan, kami akan terus menghadirkan produk dan layanan yang relevan dengan kebutuhan masyarakat, termasuk melalui penguatan layanan digital serta dukungan kepada pelaku UMKM. Inovasi dan kolaborasi akan terus kami dorong agar Bank Jakarta dapat memberikan nilai tambah dan membuka akses ekonomi yang lebih luas,” ujar Dipo.

    Indonesia Best CMO Awards merupakan ajang apresiasi Warta Ekonomi kepada para pemimpin pemasaran yang dinilai memiliki kepemimpinan visioner, kreativitas, inovasi, serta kontribusi nyata dalam mendorong pertumbuhan bisnis.

    Penilaian dilakukan melalui metode desk research dan media monitoring berdasarkan sejumlah indikator, antara lain Business Impact & Growth Performance, Creativity & Strategic Marketing Excellence, Digital Transformation & Customer Centricity, serta Brand Strength & Market Leadership.

    Sekretaris Perusahaan Bank Jakarta, Arie Rinaldi, mengatakan penghargaan tersebut turut memperkuat semangat perusahaan untuk terus membangun strategi pemasaran dan komunikasi yang terintegrasi dengan transformasi bisnis.

    “Apresiasi ini menjadi motivasi bagi kami untuk terus memperkuat engagement dengan seluruh stakeholder, sekaligus meningkatkan awareness dan kepercayaan masyarakat terhadap Bank Jakarta,” kata Arie.

    Menurutnya, perubahan teknologi dan perilaku masyarakat menuntut Bank Jakarta untuk terus beradaptasi dalam menghadirkan komunikasi dan pengalaman nasabah yang semakin relevan.

    “Bagi Bank Jakarta, penguatan brand harus berjalan seiring dengan peningkatan kualitas produk dan layanan. Dengan demikian, setiap inisiatif pemasaran tidak hanya memperkuat reputasi perusahaan, tetapi juga membangun hubungan jangka panjang dengan nasabah dan seluruh pemangku kepentingan,” tutup Arie.

  • Kalkulator BNI Bantu Konsumen Hitung Kemampuan Mencicil KPR

    JAKARTA, KORIDOR.ONLINE – PT Bank Negara Indonesia (Persero) Tbk atau BNI menghadirkan Kalkulator Kredit Pemilikan Rumah (KPR) untuk membantu masyarakat memperkirakan kemampuan pembiayaan sebelum membeli hunian.

    Kehadiran layanan tersebut dirasakan Yohan, salah satu pengunjung Danantara Housing Expo 2026 beberapa waktu lalu. Sebagai masyarakat yang masih awam mengenai perhitungan KPR, ia menilai kalkulator yang tersedia di booth BNI memberikan gambaran awal mengenai rencana pembelian rumah.

    “Buat kami yang awam, Kalkulator KPR di booth BNI cukup membantu kami kasih gambaran untuk merencanakan beli rumah,” ujar Yohan.

    Melalui simulasi tersebut, Yohan mulai memperhitungkan jenis hunian yang sesuai dengan kebutuhannya. Salah satu pertimbangan utama adalah lokasi rumah yang memiliki akses mudah menuju kantor agar mobilitas sehari-hari dapat lebih praktis.

    Untuk saat ini, ia memperkirakan hunian yang menjadi incarannya berada di kisaran harga Rp500 juta. Dengan adanya kalkulator KPR, ia dapat melihat gambaran pembiayaan dan cicilan sebelum menentukan pilihan rumah yang akan dibeli.

    Pengalaman serupa dirasakan Sinta yang mengunjungi Danantara Housing Expo bersama pasangannya. Memasuki tahun ketiga bekerja, ia mulai memikirkan untuk memiliki hunian sendiri dan memanfaatkan pameran tersebut untuk mencari referensi sekaligus memahami kemampuan pembiayaan.

    “Ini tahun ketiga kami kerja, jadi sudah mulai mikirin untuk punya hunian sendiri,” kata Sinta.

    Bagi calon pembeli rumah seperti Yohan dan Sinta, perencanaan pembiayaan menjadi bagian penting sebelum menentukan pilihan hunian. Kalkulator KPR BNI memberikan kesempatan kepada pengunjung untuk melakukan simulasi secara langsung sehingga dapat memperkirakan cicilan berdasarkan kebutuhan dan kemampuan masing-masing.

    Corporate Secretary BNI Okki Rushartomo mengatakan, keputusan memiliki rumah perlu dipersiapkan secara matang dengan mempertimbangkan kebutuhan hunian sekaligus kemampuan finansial.

    “Memiliki rumah merupakan keputusan besar yang perlu dipersiapkan dengan baik. Melalui kalkulator KPR, masyarakat dapat melakukan simulasi cicilan terlebih dahulu sehingga dapat memilih hunian dan skema pembiayaan yang lebih sesuai dengan kebutuhan serta kemampuan,” ujar Okki.

    Danantara Housing Expo 2026 yang telaj berlangsung pada 27–30 Agustus 2026 di NICE PIK 2. Dalam ajang tersebut, BNI menggandeng ratusan pengembang yang menghadirkan beragam pilihan properti, mulai dari hunian premium dan komersial hingga rumah subsidi.

    BNI memberikan kesempatan kepada masyarakat untuk melihat berbagai pilihan hunian sekaligus memperoleh gambaran kemampuan pembiayaan melalui Kalkulator KPR dan solusi KPR BNI Griya. Upaya ini menjadi bagian dari peran BNI sebagai BUMN dalam mendukung Program Tiga Juta Rumah serta membantu masyarakat mempersiapkan kepemilikan rumah.

  • Simpan Uang di Tabungan, Dapatkan Diskon Bunga KPR hingga 1%

    JAKARTA, KORIDOR.ONLINE – Menyimpan uang di tabungan kini tidak hanya soal menjaga dana tetap likuid. Melalui skema KPR Cermat, nasabah BNI juga berpeluang memperoleh diskon bunga Kredit Pemilikan Rumah (KPR) hingga 1% per tahun hanya dengan mengoptimalkan rata-rata saldo harian rekening tabungan.

    Menariknya, dana yang tersimpan di rekening tersebut tidak diblokir dan tetap dapat digunakan untuk kebutuhan transaksi.

    Inovasi tersebut diperkenalkan PT Bank Negara Indonesia (Persero) Tbk atau BNI dalam gelaran Danantara Housing Expo 2026 yang berlangsung pada 27–30 Agustus 2026 di NICE PIK 2.

    KPR Cermat merupakan fitur pembiayaan pada BNI Griya untuk hunian non-subsidi yang menghubungkan fasilitas KPR dengan rata-rata saldo harian rekening tabungan nasabah. Semakin besar saldo yang dipertahankan sesuai ketentuan, semakin besar pula peluang nasabah memperoleh diskon suku bunga.

    Corporate Secretary BNI Okki Rushartomo mengatakan, KPR Cermat dihadirkan untuk memberikan alternatif bagi nasabah dalam mengelola pembiayaan rumah sekaligus mengoptimalkan dana yang tersimpan di rekening.

    “Melalui KPR Cermat, nasabah dapat memperoleh diskon suku bunga dengan menjaga saldo rata-rata harian di rekening tabungan. Dana tersebut tetap tersimpan dan dapat digunakan untuk kebutuhan transaksi, sekaligus memberikan manfaat dalam meringankan beban cicilan KPR sesuai ketentuan yang berlaku,” ujar Okki dalam keterangan tertulis.

    Saldo 10% dari Sisa Kredit, Bunga KPR Bisa Diskon

    Nasabah dapat memperoleh diskon bunga mulai 0,5% per tahun apabila mempertahankan rata-rata saldo harian tabungan minimal sebesar 10% dari sisa pokok kredit.

    Diskon bunga tersebut dapat meningkat sesuai dengan besaran saldo yang dipertahankan hingga mencapai maksimal 1% per tahun sesuai ketentuan program.

    Salah satu daya tarik KPR Cermat adalah dana pada rekening tabungan yang dihubungkan dengan fasilitas KPR tidak diblokir. Nasabah tetap dapat menggunakannya untuk transaksi serta memperoleh bunga sesuai ketentuan rekening tabungan.

    BNI juga memberikan fleksibilitas dengan memungkinkan nasabah menghubungkan hingga lima rekening tabungan.

    Rekening tersebut dapat berasal dari nasabah sendiri maupun anggota keluarga, termasuk pasangan, orang tua atau anak yang masih tercatat dalam satu Kartu Keluarga, sesuai persyaratan program.

    Dengan demikian, saldo tabungan keluarga yang terhubung dapat dioptimalkan untuk membantu memperoleh manfaat diskon bunga KPR.

    Cek Cicilan Sebelum Pilih Rumah

    BNI juga menghadirkan fasilitas kalkulator KPR di booth selama Danantara Housing Expo 2026.

    Melalui fasilitas tersebut, pengunjung dapat melakukan simulasi cicilan dan melihat berbagai pilihan skema pembiayaan sebelum menentukan hunian yang sesuai dengan kebutuhan dan kemampuan finansial.

    “BNI ingin membantu masyarakat merencanakan kepemilikan rumah secara lebih menyeluruh. Tidak hanya memilih hunian, tetapi juga memahami kemampuan mencicil serta memanfaatkan skema pembiayaan yang sesuai dengan kondisi keuangannya,” kata Okki.

    Ratusan Pengembang dan Beragam Pilihan Hunian

    Dalam Danantara Housing Expo 2026, BNI menggandeng ratusan pengembang yang menawarkan beragam pilihan properti, mulai dari hunian premium, rumah komersial hingga rumah subsidi.

    Pada hari terakhir penyelenggaraan, BNI juga menghadirkan talkshow mengenai solusi pembiayaan hunian dan KPR Cermat bersama GM Marketing PIK2 Agung Sedayu Group Ronny Sutanto, Head Marcomm PIK2 Agung Sedayu Group Alfadella Emmanuela, Home Content Creator @tanjun.house Brian Nathanael, serta Sales & Strategy Execution Division Head BNI Novian Prasetyo.

    Melalui ajang tersebut, masyarakat dapat mengunjungi booth BNI untuk mengeksplorasi berbagai pilihan hunian sekaligus berkonsultasi mengenai fasilitas BNI Griya dan KPR Cermat.

    Kehadiran BNI dalam Danantara Housing Expo 2026 juga menjadi bagian dari dukungan perseroan terhadap Program Tiga Juta Rumah dan upaya memperluas akses masyarakat terhadap pembiayaan perumahan.

    Sebagai BUMN dalam ekosistem Danantara Indonesia, BNI akan terus memperkuat kolaborasi dengan pengembang dan berbagai pemangku kepentingan untuk menghadirkan solusi pembiayaan hunian yang lebih mudah diakses dan sesuai dengan kebutuhan masyarakat.

  • Perluas Akses KPR, BNI Gandeng Ratusan Pengembang di Danantara Housing Expo 2026

    JAKARTA, KORIDOR.ONLINE– PT Bank Negara Indonesia (Persero) Tbk (BNI) memperkuat dukungannya terhadap Program Tiga Juta Rumah dengan menggandeng ratusan pengembang dalam Danantara Housing Expo 2026. Pameran yang berlangsung pada 27–30 Agustus 2026 di NICE PIK 2 tersebut menghadirkan beragam pilihan hunian, mulai dari rumah subsidi hingga properti komersial dan premium.

    Ajang ini menjadi wadah yang mempertemukan masyarakat dengan BNI, bank-bank Himpunan Bank Milik Negara (Himbara), Danantara Indonesia, serta pengembang properti dalam satu ekosistem. Masyarakat tidak hanya dapat melihat dan membandingkan berbagai pilihan hunian, tetapi juga memperoleh informasi mengenai fasilitas Kredit Pemilikan Rumah (KPR) BNI yang dapat disesuaikan dengan kebutuhan dan kemampuan pembiayaan.

    Corporate Secretary BNI Okki Rushartomo mengatakan keterlibatan ratusan pengembang mencerminkan pentingnya kolaborasi antara sektor perbankan dan industri properti untuk memperluas akses masyarakat terhadap hunian.

    “Sebagai BUMN yang berada di bawah koordinasi Danantara Indonesia, BNI terus menghadirkan layanan pembiayaan yang semakin mudah diakses masyarakat. Danantara Housing Expo menjadi wadah yang mempertemukan masyarakat dengan beragam pilihan hunian serta solusi pembiayaan dalam satu lokasi, sehingga proses memiliki rumah menjadi lebih mudah dan nyaman,” ujar Okki dalam keterangan tertulis.

    Hunian Subsidi hingga Properti Premium

    Beragam pengembang nasional ikut ambil bagian dalam pameran tersebut. Di antaranya Ciputra Group, Sinarmas Land Group, Agung Sedayu Group, Agung Podomoro Land, Summarecon Group, Alam Sutera, Modernland, Lippo Group, Metropolitan Land, Sentul City, Natura City Development, dan Pakuwon Group.

    Selain pengembang berskala nasional, BNI juga menggandeng mitra pengembang rumah subsidi dari berbagai wilayah di Indonesia. Kehadiran pengembang dari berbagai segmen tersebut memberikan alternatif yang lebih luas bagi pengunjung, baik masyarakat yang tengah mencari rumah pertama maupun konsumen yang membutuhkan hunian komersial dan premium.

    Dengan pilihan produk yang beragam dalam satu lokasi, masyarakat dapat menyesuaikan pilihan hunian dengan kebutuhan keluarga, lokasi yang diinginkan, serta kemampuan finansial. Pada saat yang sama, kehadiran solusi pembiayaan perbankan di dalam pameran memungkinkan calon konsumen memperoleh informasi lebih awal mengenai skema KPR yang tersedia.

    Okki mengatakan BNI ingin memastikan akses terhadap pembiayaan perumahan dapat menjangkau semakin banyak masyarakat.

    “Dengan semangat Melayani Sepenuh Hati, BNI ingin memperluas akses pembiayaan agar lebih banyak keluarga Indonesia dapat memiliki hunian yang layak dan sesuai dengan kebutuhannya. Kami berharap kolaborasi ini dapat mendukung masyarakat dalam memiliki rumah sekaligus berkontribusi terhadap Program Tiga Juta Rumah,” katanya.

    Perkuat Ekosistem Pembiayaan Properti

    Keterlibatan BNI dalam Danantara Housing Expo 2026 juga menjadi bagian dari strategi perseroan untuk memperkuat hubungan dengan pengembang dan berbagai pemangku kepentingan dalam ekosistem perumahan nasional.

    Kolaborasi antara perbankan dan pengembang dinilai menjadi salah satu elemen penting dalam memperluas akses kepemilikan rumah. Pengembang menyediakan pasokan hunian, sementara sektor perbankan berperan menyediakan solusi pembiayaan bagi masyarakat sesuai dengan segmen dan kebutuhannya.

    Sebagai bagian dari ekosistem Danantara Indonesia, BNI akan terus memperkuat pembiayaan sektor perumahan untuk menjangkau berbagai kelompok masyarakat. Langkah tersebut sekaligus diharapkan dapat mendukung pertumbuhan industri properti yang memiliki keterkaitan dengan berbagai sektor ekonomi lainnya.

Back to top button