


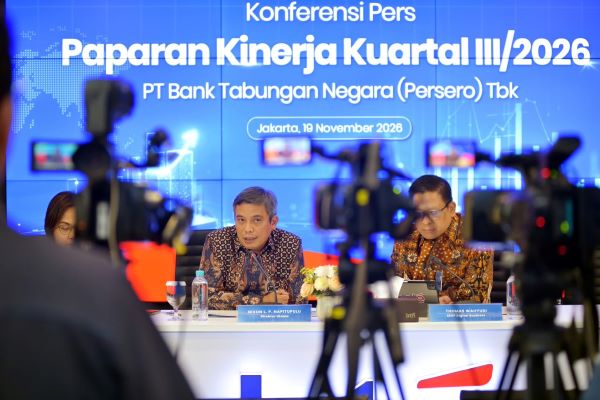


JAKARTA, KORIDOR.ONLINE – PT Bank Tabungan Negara (Persero) Tbk (BTN) mencatatkan laba bersih sebesar Rp2,82 triliun hingga kuartal III/2026. Perolehan tersebut meningkat 22,6% dibandingkan periode yang sama tahun lalu sebesar Rp2,3 triliun, ditopang ekspansi kredit nonperumahan, peningkatan transaksi digital, serta penguatan pendanaan murah.
Strategi transformasi bisnis melalui pendekatan Beyond Mortgage mulai memberikan kontribusi terhadap kinerja perseroan. BTN tidak lagi hanya mengandalkan pembiayaan perumahan, tetapi memperluas layanan ke segmen konsumer, korporasi, hingga transaksi keuangan harian nasabah.
Direktur Utama BTN Nixon L.P. Napitupulu mengatakan, strategi Beyond Mortgage diarahkan untuk memperluas hubungan bisnis dengan nasabah melalui berbagai kebutuhan finansial sepanjang siklus kehidupan, mulai dari kepemilikan rumah, kebutuhan keluarga, kegiatan usaha, hingga masa pensiun.
“Beyond Mortgage mulai terlihat hasilnya melalui pertumbuhan pembiayaan konsumer, kredit pensiun, korporasi, serta layanan transaksi. Kami ingin mendampingi kebutuhan keuangan nasabah sejak memiliki rumah, memenuhi kebutuhan keluarga, menjalankan usaha, hingga memasuki masa pensiun,” ujar Nixon dalam konferensi pers paparan kinerja kuartal III/2026 di Jakarta, Kamis (19/11).

Hingga September 2026, kredit dan pembiayaan konsolidasian BTN, termasuk PT Bank Syariah Nasional (BSN), mencapai Rp436,56 triliun atau tumbuh 14,6% secara tahunan. Angka tersebut meningkat dari Rp381 triliun pada September 2025.
Salah satu pendorong pertumbuhan berasal dari kredit nonperumahan yang melonjak 68,2% menjadi Rp98,39 triliun. Di dalamnya, kredit konsumer tumbuh signifikan sebesar 247,1% menjadi Rp26,83 triliun, antara lain didukung akuisisi portofolio kredit pensiun SMBC Indonesia.
Langkah tersebut memperluas jangkauan layanan BTN ke segmen pensiunan sekaligus membuka sumber pertumbuhan baru di luar bisnis pembiayaan perumahan. Selain itu, kredit korporasi meningkat 40,9% menjadi Rp54,47 triliun, seiring penguatan pembiayaan kepada sejumlah korporasi besar, termasuk di sektor perdagangan besar.
Meski memperluas portofolio bisnis, pembiayaan perumahan tetap menjadi fondasi utama BTN. Hingga September 2026, pembiayaan sektor ini tumbuh 4,8% menjadi Rp338,17 triliun. KPR subsidi meningkat 8,1% menjadi Rp201,62 triliun, sedangkan KPR nonsubsidi tumbuh 2,2% menjadi Rp113,82 triliun.
Sejalan dengan ekspansi kredit dan pembiayaan, total aset BTN mencapai Rp566,62 triliun, meningkat 10,9% dibandingkan periode yang sama tahun sebelumnya sebesar Rp510,8 triliun.
Dana Murah Menguat
Di sisi transaksi, pengembangan aplikasi Bale by BTN turut menjadi bagian penting dari strategi Beyond Mortgage. Hingga September 2026, jumlah pengguna terdaftar Bale mencapai sekitar 5 juta atau tumbuh 57,6% secara tahunan.
Sepanjang Januari–September 2026, Bale mencatat sekitar 2,24 miliar transaksi, meningkat 45,9%. Nilai transaksi mencapai Rp103,5 triliun atau tumbuh 43,9%, sementara saldo tabungan pengguna tercatat Rp24,2 triliun, naik 12,8%.
“Bale menjadi bagian penting dari Beyond Mortgage karena memperluas interaksi BTN dengan nasabah dalam keseharian mereka. Pertumbuhan transaksi ini kami dorong untuk membangun hubungan nasabah yang lebih aktif dan mendukung penghimpunan dana murah,” kata Nixon.
Pengembangan layanan digital juga menyasar pelaku usaha melalui Bale Merchant dan Bale Bisnis. Hingga September 2026, Bale Merchant telah mencakup 385.476 merchant EDC dan QRIS, meningkat 75,3% secara tahunan. Nilai transaksinya mencapai Rp8,7 triliun atau tumbuh 150,9%.
Sementara itu, pengguna Bale Bisnis meningkat 107,9% menjadi 20.793. Nilai transaksi melalui layanan tersebut mencapai Rp2,80 triliun, melonjak 243,8% dibandingkan periode yang sama tahun lalu.
Peningkatan aktivitas transaksi digital turut mendukung penguatan dana murah atau current account savings account (CASA). Hingga kuartal III/2026, CASA BTN tumbuh 11,5% menjadi Rp226,2 triliun. Pertumbuhan ini lebih tinggi dibandingkan total dana pihak ketiga (DPK) yang meningkat 3,8% menjadi Rp446,12 triliun.
Dengan perkembangan tersebut, porsi CASA terhadap total DPK naik dari 47,2% menjadi 50,7%. Tabungan tumbuh 17,8% menjadi Rp50,3 triliun, sedangkan giro meningkat 9,9% menjadi Rp175,9 triliun.
Komposisi pendanaan yang semakin didominasi dana murah turut menekan biaya dana kumulatif BTN menjadi 3,3%, lebih rendah dibandingkan 4,1% pada periode yang sama tahun sebelumnya.
Kualitas Aset
Selain pertumbuhan kredit dan transaksi, BTN juga mencatat peningkatan pendapatan nonbunga sebesar 9,3% secara tahunan menjadi Rp3,40 triliun sepanjang Januari–September 2026.
Ekspansi bisnis tersebut diikuti penguatan kualitas aset. Rasio kredit bermasalah atau non-performing loan (NPL) gross membaik 51 basis poin secara tahunan menjadi 2,9%. Rasio pencadangan terhadap NPL juga meningkat dari 110,5% menjadi 124,5%.
Sementara itu, rasio kecukupan modal atau capital adequacy ratio (CAR) BTN tercatat sebesar 19%.
Nixon menegaskan, pertumbuhan bisnis perseroan akan terus diimbangi dengan penguatan pendanaan dan pengelolaan risiko. Langkah tersebut menjadi fondasi bagi BTN untuk memperluas pembiayaan sekaligus mengembangkan layanan keuangan yang semakin beragam.
“Pertumbuhan bisnis kami jalankan dengan memperkuat pendanaan dan menjaga disiplin pengelolaan risiko. Fondasi ini penting agar BTN dapat terus memperluas pembiayaan dan layanan sesuai kebutuhan nasabah,” tutup Nixon.